CoreWeave 股票週三收跌15.46%至65.78美元,賣壓追隨債券市場而非領先。該公司2032年到期無擔保債券已跌破每美元80美分,收益率超過15%,而夏季約為9%。CoreWeave 股票週四盤前再跌5.35%至62.26美元。
股票持有人週三對信用投資人數週前已作出的價格走勢作出反應。兩者之間的差距正是故事所在,而第二季帳目解釋了大部分原因。
債券市場先於CoreWeave 股票移動
Chamath Palihapitiya 發佈的2032年債券病毒式圖表,將重新定價帶到週三股票投資人眼前,賣壓隨即擴散至AI基礎設施。Oracle收跌8.8%,Dell 收跌11.3%,而新雲端集團則因當日發佈的Gartner 2030年整併預測而下跌。
價格下跌推升收益率,因此2032年到期債券15%的收益率,代表貸款人重新評估無法收回本金的風險。CoreWeave 股票此前一直撐住這波跌勢,10月9日仍收在82.08美元,當時一項印度240兆瓦協議未能抵銷OpenAI 營收預測下修帶來的7.77%跌幅。股票在單一交易日內跟進。
調整後EBITDA 利潤率59% 卻錄得6.26億美元淨損
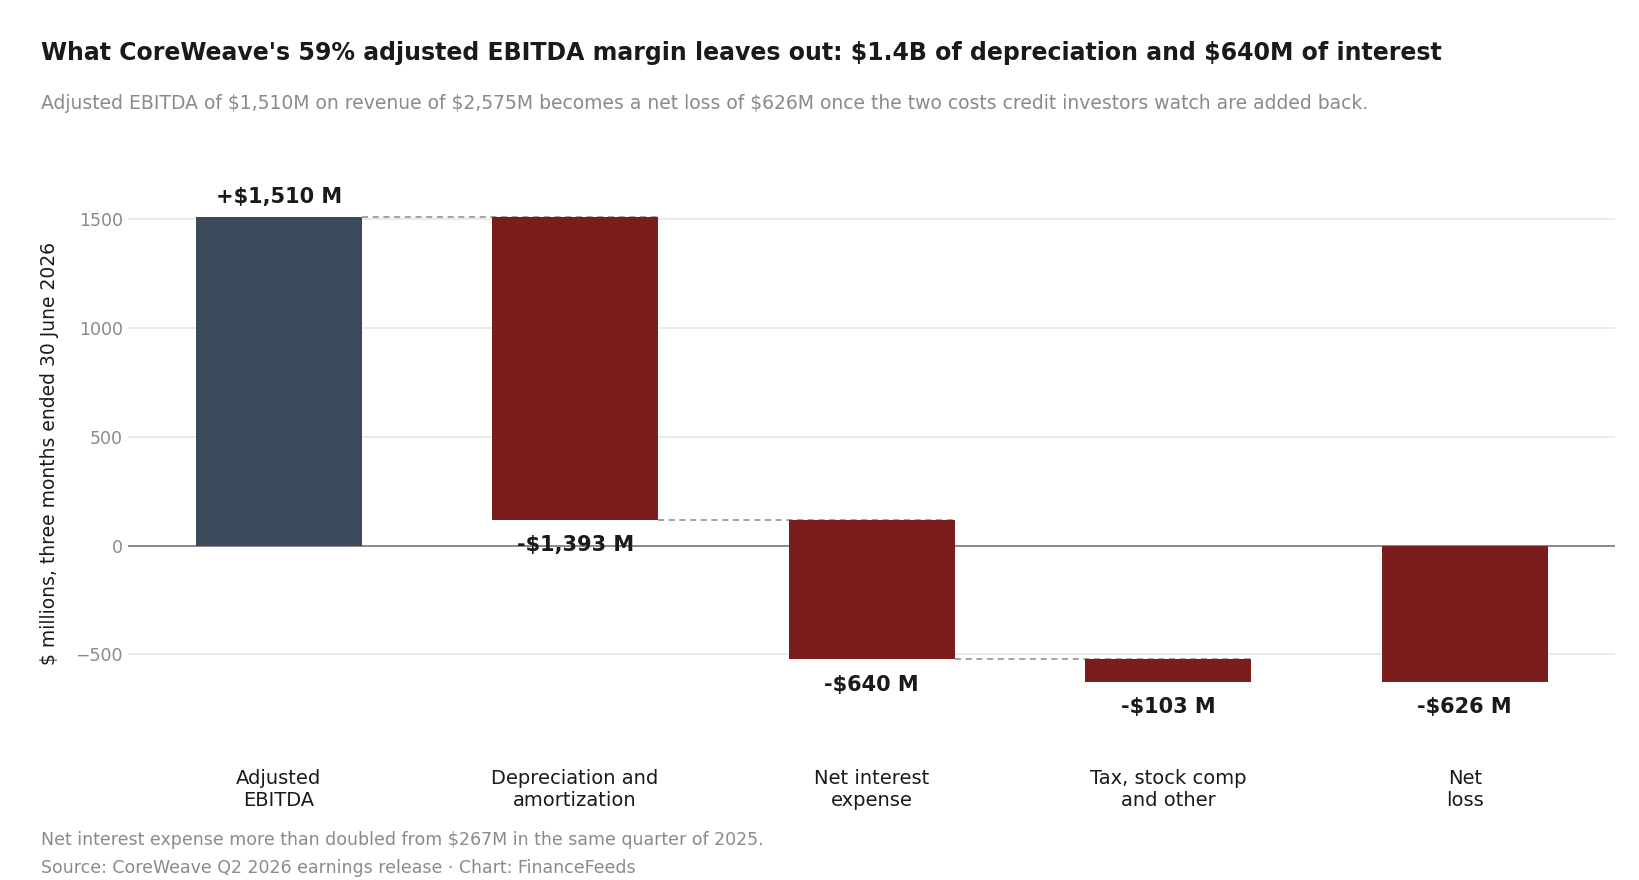
第二季業績說明為何兩個市場對CoreWeave 的看法不同。營收較去年同期成長逾一倍至25.75億美元,調整後EBITDA 達15.1億美元,利潤率59%。股票投資人以此利潤率為基準。
信用投資人從同一損益表底部而非頂部出發。折舊與攤銷自該季扣除13.93億美元,淨利息費用6.4億美元,較去年同期2.67億美元增加。調整後營業利益為1.28億美元,因此利息支出約為營業獲利後的五倍。該季淨損6.26億美元,每股1.14美元。
6月30日資產負債表顯示,追索權與非追索權債務約351億美元,現金55億美元,總負債720億美元,總資產771億美元。股東權益僅剩50億美元支撐資本結構,這正是警告CoreWeave 股票位居大量借款之後的算術依據。營業租賃負債另增163億美元合約承諾未計入債務數字,遞延收入97億美元則對應尚未交付的產能。
Investor Takeaway
淨利息費用6.4億美元對照調整後營業利益1.28億美元,意味CoreWeave 股票背後的利息負擔約為季營業獲利的五倍,而這正是調整後EBITDA 利潤率扣除的數字。
CDS 報價從368點擴大至逾1000點
信用違約交換市場是本週針對CoreWeave 股票最常被引用的證據,但各報價並不一致。Startup Fortune 引述彭博資料顯示,10月6日五年期CDS 利差為368點,當週五擴大至643點。週四發佈的路透解釋則顯示利差已逾1000點,S&P Global Market Intelligence 資料暗示五年內違約機率約63%,而一年前約為30%。
這些數字需謹慎解讀,路透解釋也提出多項理由。信用違約交換在場外交易且無中央結算機構,即使大型個股每日平均成交量也可能只有個位數,因此小額交易即可推動報價。路透亦指出,AI 相關個股的利差反映市場對投資轉換為獲利的速度感到擔憂,而非任何公司已違約或表示可能違約的訊號。保護成本上升可能反饋至借款成本,這是一個循環而非預測。
Intrator 指出1040億美元積壓訂單 對照S&P 4月展望
執行長Mike Intrator 在接受彭博審閱的員工備忘錄中回應,指出「市場誤解並採取不理性行動」的時期,是建立公司的一部分。他指出第二季財報顯示,截至6月30日營收積壓訂單約1040億美元,第三季初另新增逾250億美元淨客戶承諾,並表示「足以支應我們所有債務義務」。
評等機構立場尚未跟上任一方觀點。S&P Global Ratings 於4月10日維持CoreWeave B+ 評等並將展望調升至正面,目前公開紀錄未見後續行動。單一B 級信用正面展望,與報價四位數的交換市場並存,調和關鍵在於時間,因為4月早於夏季債務發行與本月重新定價。
賣方意見沿著信用觀點與股票觀點分裂。D.A. Davidson 的Gil Luria 維持中立評等、目標價100美元(5月自175美元下修),週三表示「若AI 投資循環轉向,股票價值將歸零」,但仍預期需求將維持。德意志銀行維持買進、目標價150美元,稱賣壓過度且無特定公司因素。Bernstein 已在9月指出該公司為最易受AI 放緩影響的新雲端業者,當時CoreWeave 股票與Nebius 一個月內各下跌約五分之一。
Investor Takeaway
五年期CDS 報價在兩週內、兩家資料提供者之間從368點擴大至逾1000點,顯示任何單一隱含違約機率應視為單一提供者的模型,而非CoreWeave 股票的市場共識。